モデルケース
店舗ごとの収益の差が大きく、全体の業績が落ちている
- 課題
収益のある店舗と、そうでない店舗が混ざっています。会社全体での譲渡は難しいと言われ、打つ手が見えない状況です。
- 進め方
店舗ごとの損益を出し、残す店舗と譲る店舗を分けます。賃貸借契約と従業員の引継ぎを確かめ、譲る店舗を事業譲渡の対象としてまとめます。
- 目指す姿
一部の店舗を、同じ業態を広げたい会社に引き継ぎます。残した店舗に、人と資金を集めます。

業種から探す
小売・飲食の事業は、立地と店舗、そこで働く方によって成り立っています。M&Aでは、店舗を借り続けられるか、店舗ごとの採算がどうなっているか、店長をはじめとする方々が残るかが丁寧に確かめられます。会社全体ではなく、一部の店舗やブランドだけを譲渡するご相談も多く見られます。
最終更新日:
店舗ごとに収益の状況が異なるため、会社全体だけでなく店舗単位で検討が進みます。一部の店舗やブランドだけを譲渡する形が選ばれる場合もあります。
多くの店舗は借りている物件で営業しており、賃貸借契約を引き継げるかが前提となります。貸主の方との関係と契約の条件が、早い段階で確かめられます。
店長やパート・アルバイトの方の確保が、営業を続けるうえでの課題となりやすい業種です。採用や教育の仕組みがあるかどうかが、関心を集めやすい点です。
店名、商品の構成、レシピや接客の型が、お客様に選ばれる理由となっています。これらが文書や商標として会社に残っているかが見られます。
会社ごと引き継ぐ株式譲渡では、店舗の賃貸借契約や食品衛生法の営業許可は、原則としてそのまま維持されます。ただし、賃貸借契約に株主や代表者の変更について承諾を求める定めがある場合があります。一部の店舗だけを譲渡する事業譲渡では、貸主の方の承諾を得て契約を引き継ぐか、新たに結び直すことが必要となります。
事業譲渡では、営業許可や酒類販売業免許について、取り直しや承継の手続きが必要となる場合が多くあります。手続きの間に営業が途切れないよう、事前に所管の役所に確かめておくことが宜しいかと思います。フランチャイズに加盟している場合は、本部との契約に譲渡に関する定めがあるかも確かめます。店舗ごとの判断は、専門家にご確認ください。
よくいただくご相談をもとに、進め方の一例をまとめた想定の事例です。実在する特定の会社の事例ではございません。進め方や期間は、会社ごとの状況によって変わります。
モデルケース
収益のある店舗と、そうでない店舗が混ざっています。会社全体での譲渡は難しいと言われ、打つ手が見えない状況です。
店舗ごとの損益を出し、残す店舗と譲る店舗を分けます。賃貸借契約と従業員の引継ぎを確かめ、譲る店舗を事業譲渡の対象としてまとめます。
一部の店舗を、同じ業態を広げたい会社に引き継ぎます。残した店舗に、人と資金を集めます。
食品衛生法 第55条
飲食店営業など政令で定める営業を営もうとする者は、厚生労働省令で定めるところにより、都道府県知事の許可を受けなければなりません。施設が基準に合えば許可され、5年以上の有効期間などの条件を付けることができます。
食品衛生法 第56条
許可営業者が営業を譲渡したとき、または相続・合併・分割(営業を承継させるものに限ります)があったときは、譲受人・相続人・存続する法人などが許可営業者の地位を承継し、遅滞なく都道府県知事に届け出なければなりません(営業の譲渡による承継は、旅館業法等の一部を改正する法律(令和5年法律第52号)により加えられ、令和5年12月13日に施行されました)。
酒税法 第9条(酒類の販売業免許)
酒類の販売業(販売の代理業・媒介業を含みます)をしようとする者は、販売場ごとに、所轄の税務署長の販売業免許を受けなければなりません。
酒税法 第19条(製造業又は販売業の相続等)
酒類製造者等について相続があった場合、または個人の酒類製造者等が製造業・販売業の全部を譲渡した場合、引き続き事業をしようとする相続人・譲受者は、遅滞なく税務署長に申告し、欠格事由に当たらなければ、相続・譲渡の時に免許を受けたものとみなされます。法人の事業譲渡・合併には適用がなく、譲り受ける法人などは新たに免許が必要です。
法令は2026年10月17日時点の内容です。要旨は当社がまとめたもので、条文・判決の全文ではありません。個別の事案への当てはめは、弁護士・税理士などの専門家にご確認ください。表記の決まりは法令・判例の参考情報と凡例をご覧ください。
+評価の目安を知る
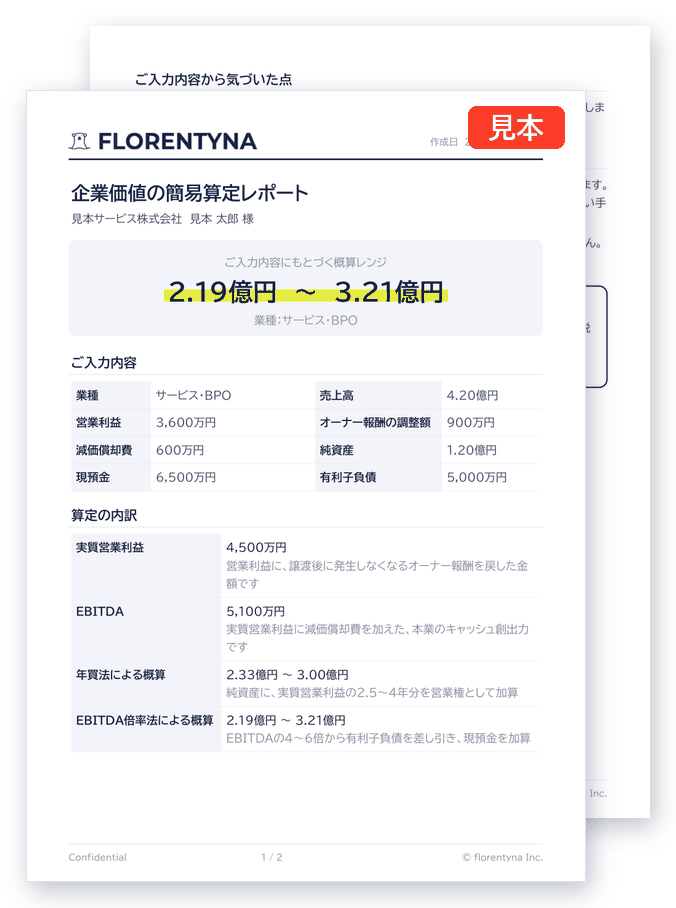
当社の簡易算定では、小売・飲食について、営業権を実質営業利益の2.0〜3.0年分、EBITDA倍率を3.0〜5.0倍として、概算のレンジをお出ししています。これは簡易算定に用いている目安で、個別の会社の評価や、業種の相場を示すものではありません。決算書の数字をご入力いただくと、その場で結果をご覧いただけます。
本算定は、確定的な企業価値評価ではなく、参考資料として簡易に算定した概算額でございます。正式な評価をご希望の場合は、公認会計士等の専門家にご相談いただけます。
本ページは一般的な情報の提供を目的としたものであり、個別の事案に対する助言ではありません。許認可や契約の扱いは、会社ごとの状況によって異なりますので、実際のご判断にあたっては、所管の役所や専門家にご確認ください。
事業の承継、成長のための買収、業績の立て直し。どの段階のご相談でも承っております。検討を始めたばかりで、何から手をつけるべきか分からないという段階でも構いません。
初回のご相談は無償です。いただいた情報は秘密保持を徹底のうえ取り扱います。