
業種から探す
ゲーム・エンタメ・コンテンツ会社のM&A
ゲームやコンテンツの会社は、作品とそれを生み出す人に価値が宿る業種です。M&Aでは、作品の権利が誰にあるか、収益が特定のタイトルに偏っていないか、作り手の方が残るかが丁寧に確かめられます。会社ごとの譲渡のほか、タイトルや事業を単位とした譲渡も行われています。
最終更新日:
この業種のM&Aの特徴
作品と作り手が価値の中心
設備や在庫が少なく、作品の権利と、企画・開発・運営を担う方々が価値の中心となります。開発チームの確保を目的とした譲受のご相談も見られます。
ヒットによる業績の振れ
一つのタイトルの成否で業績が大きく動きます。直近の好調・不調だけでなく、複数年の推移と、今後の計画を合わせて示せると、評価が進めやすくなります。
タイトル単位の譲渡
会社全体ではなく、運営中のタイトルや一部の事業だけを譲り渡す形も選ばれます。運営を引き継ぐ体制と、利用者への告知の進め方が論点となります。
プラットフォームへの依存
配信や決済を外部のプラットフォームに依存する場合、その規約や手数料の変更が収益に影響します。規約上の手続きは、早い段階で確かめておくことが宜しいかと思います。
買い手が確かめる点
- 権利の帰属とライセンス作品の著作権や商標が会社に帰属しているか、原作や音楽などの許諾を受けている場合は、その契約の期間と、譲渡の際の承諾の要否が確かめられます。
- タイトルごとの収益タイトル別の売上、利用者数、課金の推移、広告宣伝費を月次で確かめます。収益が特定のタイトルに偏っている場合は、今後の見通しが話し合いの中心となります。
- 開発・運営体制の継続主要な企画者やエンジニアの方が譲渡の後も残る見込みか、外部の協力会社への依存がどの程度かが見られます。
- 利用者への対応と法令有償のポイントやアイテムの残高の管理、景品表示法などへの対応、利用規約の定めが確かめられます。
譲渡の前に整えておきたいこと
- 作品ごとに、著作権・商標の帰属と、原作・音楽・キャラクターなどの許諾契約の内容を一覧にします。
- 外部の制作会社やフリーランスの方との契約を確かめ、権利の帰属が曖昧な部分は合意書を整えておきます。
- タイトル別の売上・費用・利用者数の推移を月次で示せるようにしておきます。
- 開発・運営の手順と、利用している外部のサービスやアカウントの名義を整理します。
スキームと、許認可・契約の引継ぎ
事業そのものに許認可を要しない場合が多い一方、有償のポイントやアイテムを発行している場合は、資金決済法の定めが関わることがあります。株式譲渡では、契約やアカウントは原則としてそのまま維持されますが、タイトルや事業を単位とした譲渡では、許諾元やプラットフォームの承諾、利用者への告知と同意の手続きが必要となる場合が多くあります。
原作などの許諾契約には、株主の変更の際に通知や承諾を求める定め(チェンジオブコントロール条項)が含まれていることがあります。主要な契約は早めに読み直しておくことが宜しいかと思います。個別の判断は、弁護士などの専門家にご確認ください。
関連する法令・判例(参考情報)
- 法令
著作権法 第15条(職務上作成する著作物の著作者)
法人等の発意にもとづき、その業務に従事する者が職務上作成し、法人等の名義で公表する著作物の著作者は、契約・勤務規則などに別段の定めがない限り、法人等となります。プログラムの著作物は、公表の名義を問わず、別段の定めがない限り法人等が著作者です(第2項)。
- 法令
資金決済法 第3条(定義)
前払式支払手段とは、対価を得て発行され、発行者等から物品・役務を受ける際の代価の弁済に使えるもの(商品券・プリペイドカード・電子マネーなど)をいい、発行者等のみで使える自家型と、第三者の加盟店でも使える第三者型に分かれます。
- 法令
資金決済法 第5条(自家型発行者の届出)
自家型前払式支払手段のみを発行する者は、基準日の未使用残高が初めて基準額(1,000万円)を超えたときは、内閣総理大臣に届出書を提出しなければなりません(第三者型の発行者は登録制です)。
- 法令
資金決済法 第30条(自家型前払式支払手段の発行の業務の承継に係る特例)
相続・事業譲渡・合併・会社分割などにより自家型前払式支払手段の発行の業務を承継した者は、未使用残高が基準額を超えるときは自家型発行者とみなされ、遅滞なく承継の届出をしなければなりません。
法令は2026年10月17日時点の内容です。要旨は当社がまとめたもので、条文・判決の全文ではありません。個別の事案への当てはめは、弁護士・税理士などの専門家にご確認ください。表記の決まりは法令・判例の参考情報と凡例をご覧ください。
+評価の目安を知る
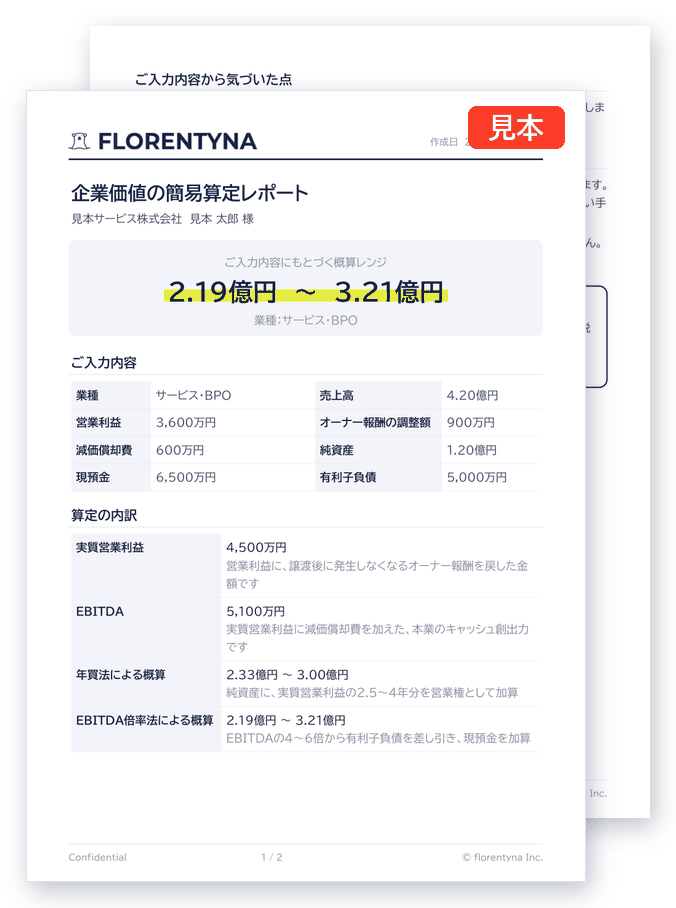
企業価値の簡易算定
決算書の数字をご入力いただくと、概算のレンジをその場でお出しします。簡易算定では、業種を10の区分からお選びいただきます。近い区分がない場合は「その他」をお選びください。業種に特有の事情は反映されませんので、目安としてご覧ください。
本算定は、確定的な企業価値評価ではなく、参考資料として簡易に算定した概算額でございます。正式な評価をご希望の場合は、公認会計士等の専門家にご相談いただけます。
関連するコラム
- デューデリジェンスで何を見られるのか買収前の調査で何が確認され、どこが問題になりやすいのか。事前に手を打てる論点と、資料の準備について整理しました。
- 譲渡した後、社長はいつまで残るのか。引継ぎ期間の決め方会社を譲渡した後、前の経営者が残る期間は、半年から数年まで幅があります。期間が決まる要因と、契約の前に決めておきたい点を整理しました。
- 契約前に確認したい5つの条項。テール条項と専任義務の読み方アドバイザリー契約を結ぶ前に、確認しておきたい条項があります。後から揉めやすい論点を、実務の観点から整理しました。
関連する用語
よくあるご質問
ほかの業種
本ページは一般的な情報の提供を目的としたものであり、個別の事案に対する助言ではありません。許認可や契約の扱いは、会社ごとの状況によって異なりますので、実際のご判断にあたっては、所管の役所や専門家にご確認ください。
まずはお話をお聞かせください。
事業の承継、成長のための買収、業績の立て直し。どの段階のご相談でも承っております。検討を始めたばかりで、何から手をつけるべきか分からないという段階でも構いません。
初回のご相談は無償です。いただいた情報は秘密保持を徹底のうえ取り扱います。