
業種から探す
印刷・出版会社のM&A
印刷・出版は、市場の変化が続く中で、同業や周辺の事業との統合が進んでいる業種です。印刷では設備と取引先、出版では作品の権利と流通との関係が、価値の中心となります。M&Aでは、収益の源がどこにあるかを分けて示せることが、話し合いの前提となります。
最終更新日:
この業種のM&Aの特徴
市場の変化への対応
紙の需要の減少が続く中で、得意とする分野や、周辺の事業(デザイン、Web、発送の代行など)への広がりが関心を集めます。
設備の負担
印刷では、設備への投資とリースの負担が大きくなります。稼働の状況と、更新の見通しが確かめられます。
権利が資産となる
出版では、過去に刊行した作品が、長く収益を生む資産となります。契約の内容が、その価値を左右します。
流通との関係
出版では、取次や書店との取引の口座が、事業の土台となります。
買い手が確かめる点
- 取引先の集中上位の取引先への売上の偏り、取引の年数、価格の決まり方が確かめられます。
- 設備とリース設備の稼働の年数、リースの残高、修繕の履歴、今後の更新の見込みが見られます。
- 著作権と出版契約作品ごとの出版契約の内容、電子書籍や二次的な利用の権利の範囲、印税の支払いの状況が確かめられます。
- 在庫と返品製品の在庫の評価、返品の実績と見込みの計上が適正かが見られます。
譲渡の前に整えておきたいこと
- 取引先別・分野別の売上と利益を示せるようにしておきます。
- 設備とリース契約の一覧、修繕の履歴、更新の見通しをまとめます。
- 作品ごとの出版契約と、権利の範囲・期間を一覧にします。
- 在庫を実地で確かめ、長く動いていない在庫の扱いを決めておきます。
スキームと、許認可・契約の引継ぎ
印刷・出版の事業は、許認可を要しない場合が多い業種です。株式譲渡では、契約は原則としてそのまま維持されます。事業譲渡では、取引先や著者の方との契約を個別に引き継ぐ手続きが必要となり、出版では、取次との取引の口座をそのまま引き継げるかを早めに確かめておくことが宜しいかと思います。
工場の土地・建物の所有の関係や、リース契約に株主の変更の際の定めがないかも確かめます。個人情報を扱う印刷では、認証や管理の体制の引継ぎも論点となります。個別の判断は、弁護士などの専門家にご確認ください。
関連する法令・判例(参考情報)
- 法令
著作権法 第15条(職務上作成する著作物の著作者)
法人等の発意にもとづき、その業務に従事する者が職務上作成し、法人等の名義で公表する著作物の著作者は、契約・勤務規則などに別段の定めがない限り、法人等となります。プログラムの著作物は、公表の名義を問わず、別段の定めがない限り法人等が著作者です(第2項)。
法令は2026年10月17日時点の内容です。要旨は当社がまとめたもので、条文・判決の全文ではありません。個別の事案への当てはめは、弁護士・税理士などの専門家にご確認ください。表記の決まりは法令・判例の参考情報と凡例をご覧ください。
+評価の目安を知る
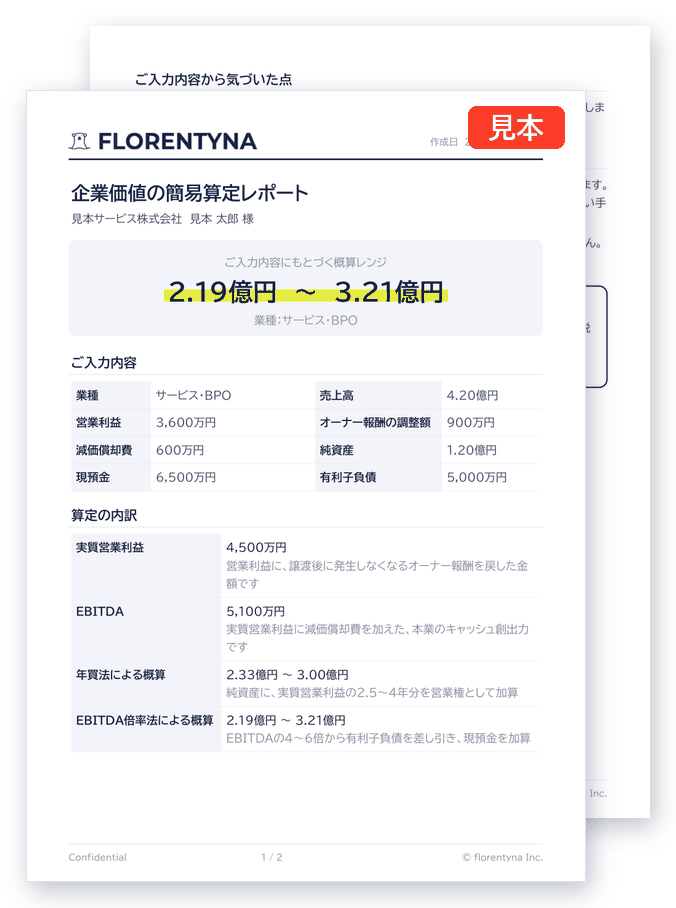
企業価値の簡易算定
決算書の数字をご入力いただくと、概算のレンジをその場でお出しします。簡易算定では、業種を10の区分からお選びいただきます。近い区分がない場合は「その他」をお選びください。業種に特有の事情は反映されませんので、目安としてご覧ください。
本算定は、確定的な企業価値評価ではなく、参考資料として簡易に算定した概算額でございます。正式な評価をご希望の場合は、公認会計士等の専門家にご相談いただけます。
関連するコラム
- 譲渡の1年前から始める、企業価値の磨き方譲渡を決めてからでは間に合わない施策があります。1年の時間があれば何ができるのかを、優先順位とともに整理しました。
- 赤字でも売れる会社、黒字でも売れない会社決算書の数字だけで譲渡の可否は決まりません。買い手が評価するものと、評価を下げる要因を整理しました。
- 後継者がいない会社の選択肢。親族内・社内・第三者の比較承継の方法は3つあり、それぞれに向き不向きがあります。何を優先するかによって選ぶべき道が変わります。
関連する用語
よくあるご質問
ほかの業種
本ページは一般的な情報の提供を目的としたものであり、個別の事案に対する助言ではありません。許認可や契約の扱いは、会社ごとの状況によって異なりますので、実際のご判断にあたっては、所管の役所や専門家にご確認ください。
まずはお話をお聞かせください。
事業の承継、成長のための買収、業績の立て直し。どの段階のご相談でも承っております。検討を始めたばかりで、何から手をつけるべきか分からないという段階でも構いません。
初回のご相談は無償です。いただいた情報は秘密保持を徹底のうえ取り扱います。