
業種から探す
卸売・商社のM&A
卸売・商社の価値は、仕入先と販売先の双方との関係と、その間をつなぐ在庫と物流の仕組みにあります。M&Aでは、取引の関係が譲渡の後も続くか、在庫や売掛金の中身が帳簿のとおりかが丁寧に確かめられます。主要な契約と在庫の状況を早めに整理しておくと、相手に伝わりやすくなります。
最終更新日:
この業種のM&Aの特徴
取引の関係が資産
仕入れる権利や販売先との口座は、長年の取引の積み重ねによるものです。販路や商材を広げたい会社にとって、譲受の動機となりやすい点です。
運転資金が大きい
在庫を持ち、売掛金の回収を待つ間の資金が必要となる業種です。運転資金の水準と季節による変動が、評価や条件の話し合いの前提となることがあります。
利益率は取引ごとに差
商材や取引先によって利益率に差があり、売上の大きさだけでは実力が見えにくい面があります。商材別・取引先別の粗利を示せると、説明がしやすくなります。
担当者と取引先の結びつき
営業の担当の方と取引先の関係が強く、担当の方の退職が取引に影響する場合があります。組織として関係を保つ仕組みがあるかが見られます。
買い手が確かめる点
- 仕入先との契約の継続代理店契約や特約店契約など、主要な仕入先との契約の内容が確かめられます。株主の変更の際に通知や承諾を要する定めがある場合は、仕入先への説明の時期と方法を支援機関と相談して決めておきます。
- 販売先の構成と与信販売先ごとの売上と粗利の推移、回収の条件、滞っている売掛金の有無が確かめられます。回収が長引いている先は、経緯と見通しを整理してお伝えすることが宜しいかと思います。
- 在庫の中身在庫の数量と評価の方法、長く動いていない商品の有無が確かめられます。実地の棚卸の結果と帳簿が合っているかも見られますので、滞留している在庫は扱いの方針を決めておきます。
- 運転資金と資金繰り仕入れの支払いと売上の回収の時期のずれ、季節による在庫の増減、借入の状況が確かめられます。月ごとの資金の動きを示せると、譲渡の後の資金の計画を立てやすくなります。
- 割戻しなどの取引条件仕入先からの割戻しや販売先への値引きなど、契約書に表れにくい取引の条件が見られます。口頭の取り決めは書き出し、できる範囲で書面にしておくことが宜しいかと思います。
譲渡の前に整えておきたいこと
- 主要な仕入先・販売先との契約書を集め、期間、更新の条件、株主の変更に関する定めを確かめておきます。
- 実地の棚卸を行い、長く動いていない在庫は、処分や評価の見直しの方針を整理します。
- 商材別・取引先別の売上と粗利を月次で把握できるようにし、推移を示せるようにしておきます。
- 売掛金を発生の時期ごとに確かめ、回収が滞っている先は対応の経過と見通しをまとめておきます。
- 営業の担当の方だけが把握している取引の条件や経緯を書き出し、社内で共有しておきます。
スキームと、許認可・契約の引継ぎ
卸売・商社では、取引の口座と契約をそのまま保ちやすい株式譲渡が多く用いられます。株式譲渡では契約は原則として維持されますが、代理店契約などに株主の変更に関する定め(チェンジオブコントロール条項)がある場合は、通知や承諾の手続きが必要となります。事業譲渡では、契約ごとに相手の同意をいただいて結び直す形となる場合が多くあります。
取り扱う商品によっては、酒類販売業免許のように、販売に免許や許可が関わるものがあります。株式譲渡では原則として維持されますが、事業譲渡では取り直しが必要となる場合が多くありますので、事前に所管の役所に確かめておくことが宜しいかと思います。倉庫の賃貸借や物流の委託の契約も、あわせて確かめます。商品ごとの扱いは、専門家にご確認ください。
関連する法令・判例(参考情報)
- 法令
酒税法 第9条(酒類の販売業免許)
酒類の販売業(販売の代理業・媒介業を含みます)をしようとする者は、販売場ごとに、所轄の税務署長の販売業免許を受けなければなりません。
- 法令
酒税法 第19条(製造業又は販売業の相続等)
酒類製造者等について相続があった場合、または個人の酒類製造者等が製造業・販売業の全部を譲渡した場合、引き続き事業をしようとする相続人・譲受者は、遅滞なく税務署長に申告し、欠格事由に当たらなければ、相続・譲渡の時に免許を受けたものとみなされます。法人の事業譲渡・合併には適用がなく、譲り受ける法人などは新たに免許が必要です。
法令は2026年10月17日時点の内容です。要旨は当社がまとめたもので、条文・判決の全文ではありません。個別の事案への当てはめは、弁護士・税理士などの専門家にご確認ください。表記の決まりは法令・判例の参考情報と凡例をご覧ください。
+評価の目安を知る
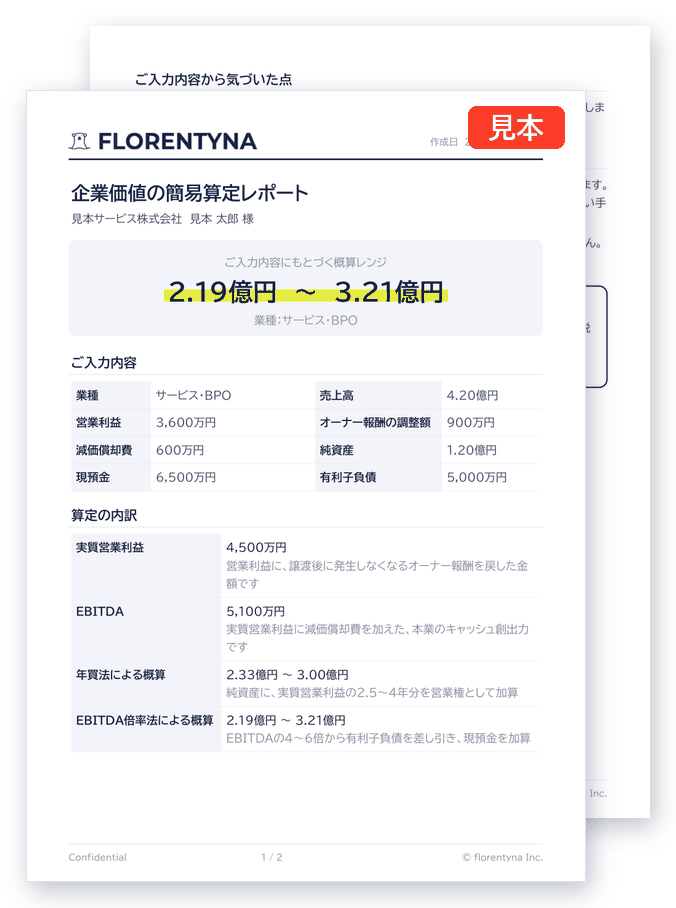
企業価値の簡易算定
当社の簡易算定では、卸売・商社について、営業権を実質営業利益の2.0〜3.5年分、EBITDA倍率を3.5〜5.0倍として、概算のレンジをお出ししています。これは簡易算定に用いている目安で、個別の会社の評価や、業種の相場を示すものではありません。決算書の数字をご入力いただくと、その場で結果をご覧いただけます。
本算定は、確定的な企業価値評価ではなく、参考資料として簡易に算定した概算額でございます。正式な評価をご希望の場合は、公認会計士等の専門家にご相談いただけます。
関連するコラム
- 月次決算が遅い会社は、なぜ評価が下がるのか決算の速度は、経理の問題ではなく経営の問題です。M&Aの評価にも、買収後の統合にも直結します。
- 企業価値はどう決まるのか。3つの評価手法企業価値の算定には複数の手法があり、それぞれ前提が異なります。中小企業のM&Aで実際に使われる考え方と、価格が動く要因を整理しました。
- 基本合意から最終契約まで。何が決まり、何が覆るのか基本合意には法的拘束力がないのが一般的です。それでも条件の大枠がここで固まる理由と、覆りやすい論点を整理しました。
関連する用語
よくあるご質問
ほかの業種
本ページは一般的な情報の提供を目的としたものであり、個別の事案に対する助言ではありません。許認可や契約の扱いは、会社ごとの状況によって異なりますので、実際のご判断にあたっては、所管の役所や専門家にご確認ください。
まずはお話をお聞かせください。
事業の承継、成長のための買収、業績の立て直し。どの段階のご相談でも承っております。検討を始めたばかりで、何から手をつけるべきか分からないという段階でも構いません。
初回のご相談は無償です。いただいた情報は秘密保持を徹底のうえ取り扱います。