モデルケース
後継者が決まらないまま、70代を迎えた
- 課題
親族にも社内にも、引き継ぐ方が見当たりません。取引先と従業員に迷惑をかけない形で引き継ぎたいものの、何から始めればよいか分からない状況です。
- 進め方
決算書と株主名簿の整理から始め、技術と取引先との関係を、買い手に伝わる資料にまとめます。雇用の継続を条件として、候補先に社名を伏せて打診します。
- 目指す姿
株式譲渡により、会社と雇用をそのまま引き継ぎます。社長は一定の期間、顧問として残り、取引先への引継ぎを進めます。

業種から探す
製造業では、長年かけて培った技術と、設備、取引先との関係が一体となって価値をつくっています。後継者の不在をきっかけとしたご相談が多く、技術と雇用を次の世代へつなぐ方法としてM&Aが選ばれています。設備や技能の状況を早めに整理しておくと、相手に伝わりやすくなります。
最終更新日:
技術も取引先もあるものの、引き継ぐ方がいないというご相談が多く見られます。廃業ではなく、技術と雇用を残す方法として第三者への承継が検討されます。
機械や建物への投資が大きく、設備の状態と今後の更新の見通しが、評価の前提となります。更新を先送りしている場合は、その分が話し合いの対象となることがあります。
売上の多くを少数の取引先に頼っている会社が多く見られます。取引が続く見込みと、取引先との関係が誰に支えられているかが、関心を集めやすい点です。
加工の勘どころや段取りが、熟練の方の経験に支えられている場合があります。技能をどう引き継ぐかが、譲渡の後の安定に関わります。
製造業の譲渡では、会社ごと引き継ぐ株式譲渡が多く用いられます。株式譲渡では、取引先との契約、従業員の方との雇用、各種の届出や認証は、原則としてそのまま維持されます。一部の工場や製品だけを譲渡する場合は、事業譲渡や会社分割が検討され、契約や雇用を個別に引き継ぐ手続きが必要となる場合があります。
製造する品目によっては、製造や取扱いに許可や届出が関わるものがあります。事業譲渡では取り直しが必要となる場合が多くありますので、事前に所管の役所に確かめておくことが宜しいかと思います。取引先から貸与されている金型や設備、品質に関する認証の扱いも、あわせて整理しておきます。個別の扱いは、専門家にご確認いただくことをお勧めします。
よくいただくご相談をもとに、進め方の一例をまとめた想定の事例です。実在する特定の会社の事例ではございません。進め方や期間は、会社ごとの状況によって変わります。
モデルケース
親族にも社内にも、引き継ぐ方が見当たりません。取引先と従業員に迷惑をかけない形で引き継ぎたいものの、何から始めればよいか分からない状況です。
決算書と株主名簿の整理から始め、技術と取引先との関係を、買い手に伝わる資料にまとめます。雇用の継続を条件として、候補先に社名を伏せて打診します。
株式譲渡により、会社と雇用をそのまま引き継ぎます。社長は一定の期間、顧問として残り、取引先への引継ぎを進めます。
+評価の目安を知る
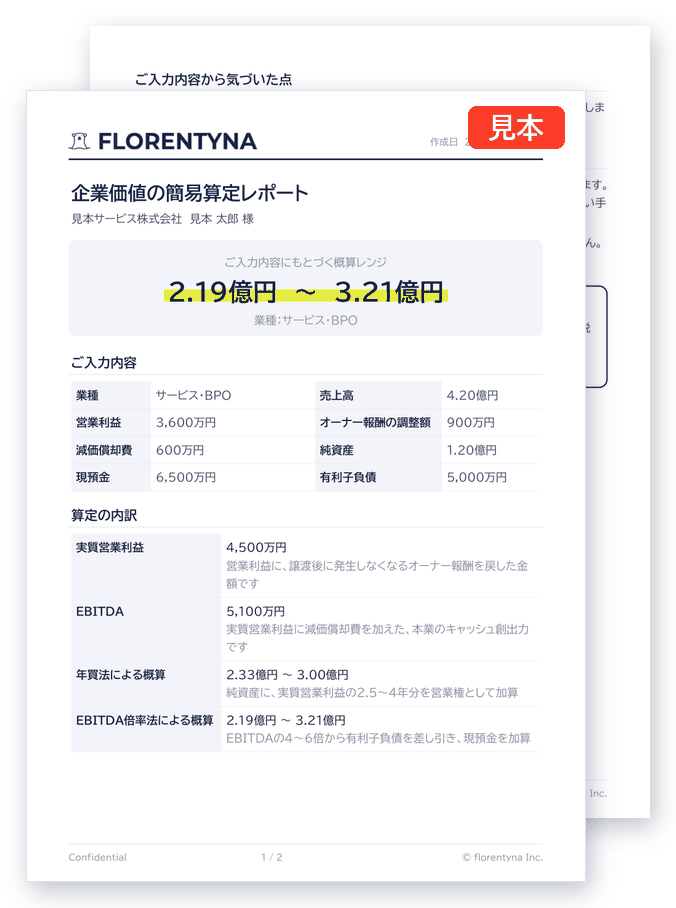
当社の簡易算定では、製造業について、営業権を実質営業利益の2.5〜4.0年分、EBITDA倍率を4.0〜6.0倍として、概算のレンジをお出ししています。これは簡易算定に用いている目安で、個別の会社の評価や、業種の相場を示すものではありません。決算書の数字をご入力いただくと、その場で結果をご覧いただけます。
本算定は、確定的な企業価値評価ではなく、参考資料として簡易に算定した概算額でございます。正式な評価をご希望の場合は、公認会計士等の専門家にご相談いただけます。
本ページは一般的な情報の提供を目的としたものであり、個別の事案に対する助言ではありません。許認可や契約の扱いは、会社ごとの状況によって異なりますので、実際のご判断にあたっては、所管の役所や専門家にご確認ください。
事業の承継、成長のための買収、業績の立て直し。どの段階のご相談でも承っております。検討を始めたばかりで、何から手をつけるべきか分からないという段階でも構いません。
初回のご相談は無償です。いただいた情報は秘密保持を徹底のうえ取り扱います。