
業種から探す
運輸・物流会社のM&A
運輸・物流の事業は、許可、車両、そしてドライバーの方がそろって成り立ちます。人手の確保が課題となる中、拠点や人員を補い合う目的で、同業の会社どうしが組む動きが多く見られます。M&Aでは労務と安全の管理の状況が丁寧に確かめられますので、記録を早めに整えておくと進めやすくなります。
最終更新日:
この業種のM&Aの特徴
ドライバーの確保が中心課題
ドライバーの方の人数と年齢の構成が、運べる量と将来の見通しを左右します。人員と拠点を補い合う目的での譲受のご相談が多く見られます。
車両への投資が続く
車両の購入や更新に継続して資金が必要となります。車両の年式と更新の計画、リースや借入の状況が、評価の前提となることがあります。
荷主との関係
特定の荷主との継続的な取引が売上を支えている会社が多く見られます。運賃の水準と、燃料費の変動を反映できる取り決めがあるかが関心を集めます。
労働時間の管理が重い
長時間の運行となりやすく、労働時間の管理が経営の重要な課題です。管理の状況が、検討の早い段階で確かめられる傾向があります。
買い手が確かめる点
- 許可と運行管理の体制許可の内容、営業所や車庫の状況、運行管理者や整備管理者の配置が確かめられます。行政の監査や処分の有無も見られますので、届出の控えと指摘への対応の記録を整理しておきます。
- 労働時間と賃金の管理運行の記録と労働時間の把握の方法、残業代の計算、歩合給の定めが確かめられます。未払いが生じているおそれがある場合は、譲渡の前に専門家と確かめ、是正の道筋をつけておくことが宜しいかと思います。
- 車両の状態と更新の計画車両の一覧、年式、走行の距離、整備の記録、リースや割賦の残りが確かめられます。近く更新が必要な車両は、時期と見込みの費用を整理しておくと、評価の前提を共有しやすくなります。
- 荷主との契約と運賃荷主ごとの売上と利益、契約書の有無、運賃の改定の経過、特定の荷主への偏りが確かめられます。口頭の取り決めで続いている取引は、書面にしておくことが宜しいかと思います。
- 事故の履歴と安全への取り組み過去の事故の履歴、保険の加入の状況、点呼や安全教育の実施の記録が確かめられます。記録が残っていること自体が、管理の水準を示す材料となります。
譲渡の前に整えておきたいこと
- 許可証、営業所・車庫の届出、運行管理者と整備管理者の選任の状況を一覧にしてまとめておきます。
- 運行の記録と賃金の計算を照らし合わせ、労働時間の管理に不足がある場合は是正を進めておきます。
- 車両ごとの年式、整備の履歴、リースや借入の残りをまとめ、更新の計画を整理します。
- 荷主ごとの売上と利益を把握し、契約書のない取引は、運賃などの条件を書面にしておきます。
- 事故の記録、保険の内容、点呼や安全教育の実施の記録をそろえ、すぐに示せるようにしておきます。
スキームと、許認可・契約の引継ぎ
一般貨物自動車運送事業の許可は、株式譲渡では会社がそのまま続くため、原則として維持されます。事業譲渡や会社分割で事業を引き継ぐ場合は、行政の認可などの手続きが必要となり、一定の期間を要します。手続きの要否と所要の期間は、事前に所管の運輸局に確かめ、日程に織り込んでおくことが宜しいかと思います。
車両のリース契約や、車庫・倉庫の賃貸借契約に、株主の変更や譲渡に関する定めがある場合があります。倉庫業を営んでいる場合は、その登録の扱いもあわせて確かめます。借入や車両の契約に経営者個人の保証が付いているときは、譲渡にあわせて外す段取りを契約で定めておきます。個別の判断は専門家にご確認ください。
関連する法令・判例(参考情報)
- 法令
貨物自動車運送事業法 第3条(一般貨物自動車運送事業の許可)
一般貨物自動車運送事業を経営しようとする者は、国土交通大臣の許可を受けなければなりません。
- 法令
貨物自動車運送事業法 第30条(事業の譲渡し及び譲受け等)
一般貨物自動車運送事業の譲渡し・譲受け、および事業者である法人の合併・分割(事業を承継させない場合などを除きます)は、国土交通大臣の認可を受けなければ、その効力を生じません。認可を受けた譲受人・存続する法人などは、許可にもとづく権利義務を承継します(相続による承継は第31条)。
- 法令
倉庫業法 第3条(登録)
倉庫業を営もうとする者は、国土交通大臣の行う登録を受けなければなりません。
- 法令
倉庫業法 第17条(営業の譲渡及び譲受並びに法人の合併及び分割)
倉庫業者(発券倉庫業者を除きます)が倉庫業の全部または一部を譲渡したときは譲受人が、合併・分割があったときは存続する法人・承継する法人などが倉庫業者の地位を承継し、承継の日から30日以内に国土交通大臣に届け出なければなりません。
法令は2026年10月17日時点の内容です。要旨は当社がまとめたもので、条文・判決の全文ではありません。個別の事案への当てはめは、弁護士・税理士などの専門家にご確認ください。表記の決まりは法令・判例の参考情報と凡例をご覧ください。
+評価の目安を知る
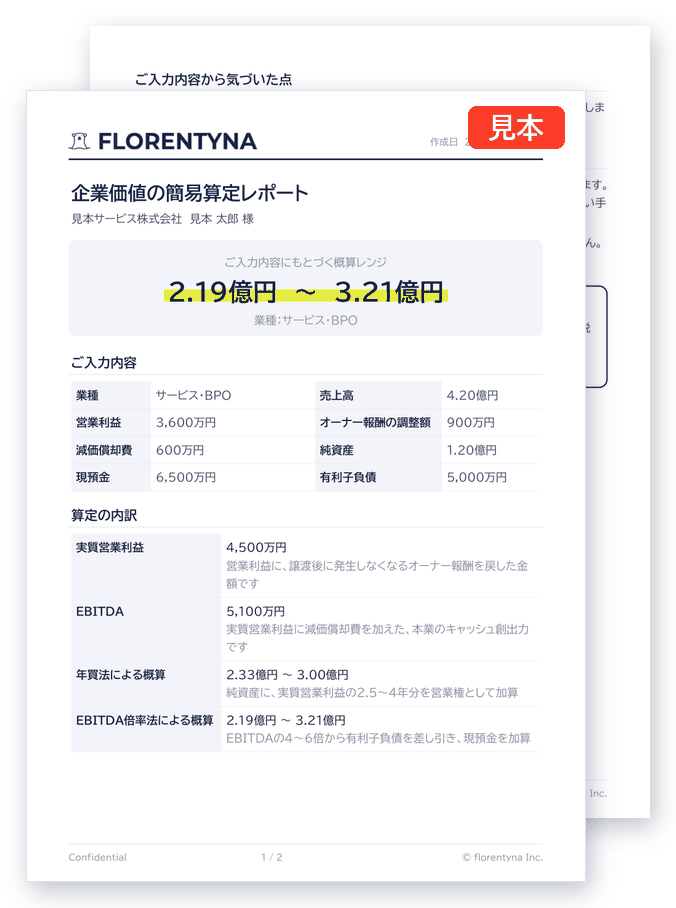
企業価値の簡易算定
当社の簡易算定では、運輸・物流について、営業権を実質営業利益の2.0〜3.5年分、EBITDA倍率を3.5〜5.5倍として、概算のレンジをお出ししています。これは簡易算定に用いている目安で、個別の会社の評価や、業種の相場を示すものではありません。決算書の数字をご入力いただくと、その場で結果をご覧いただけます。
本算定は、確定的な企業価値評価ではなく、参考資料として簡易に算定した概算額でございます。正式な評価をご希望の場合は、公認会計士等の専門家にご相談いただけます。
関連するコラム
- デューデリジェンスで何を見られるのか買収前の調査で何が確認され、どこが問題になりやすいのか。事前に手を打てる論点と、資料の準備について整理しました。
- 経営者保証は外せるのか。会社を譲渡するときの個人保証の扱い会社の株式を譲渡しても、借入の個人保証は自動的には外れません。譲渡にあわせて保証を外すための手順と、契約で確かめたい点を整理しました。
- 買収の成否は、クロージングではなく100日後に決まります買収後に想定した成果が出ない理由の多くは、統合の設計を買収後に始めることにあります。デューデリジェンスの段階からPMIを設計する進め方を整理しました。
関連する用語
よくあるご質問
ほかの業種
本ページは一般的な情報の提供を目的としたものであり、個別の事案に対する助言ではありません。許認可や契約の扱いは、会社ごとの状況によって異なりますので、実際のご判断にあたっては、所管の役所や専門家にご確認ください。
まずはお話をお聞かせください。
事業の承継、成長のための買収、業績の立て直し。どの段階のご相談でも承っております。検討を始めたばかりで、何から手をつけるべきか分からないという段階でも構いません。
初回のご相談は無償です。いただいた情報は秘密保持を徹底のうえ取り扱います。