
業種から探す
宿泊・旅行・レジャー会社のM&A
旅館・ホテル、旅行会社、レジャー施設は、立地と施設、そしておもてなしを担う方々に価値が宿る業種です。M&Aでは、稼働と単価の推移、設備の更新の見通し、借入と不動産の関係が確かめられます。業績の立て直しと合わせて検討されることも多い業種です。
最終更新日:
この業種のM&Aの特徴
施設と立地が価値の中心
施設の魅力と立地が、集客の力を左右します。建物と設備の状態が、将来の投資の見通しとあわせて見られます。
季節と景気による変動
季節、曜日、景気、災害などによって、稼働が大きく動きます。複数年の推移で示すことが、適正な評価につながります。
固定費の重さ
人件費、水道光熱費、修繕費、借入の返済など、固定的な支出が大きい業種です。資金繰りの見通しが重視されます。
人手の確保
現場を担う方の確保と定着が、提供できる部屋数やサービスの水準に直結します。
買い手が確かめる点
- 稼働・単価と集客の経路稼働率、客室の単価、予約の経路の内訳(自社サイト・予約サイト・旅行会社)、団体と個人の割合が確かめられます。
- 建物・設備の状態修繕の履歴、耐震や消防への対応、今後に必要な投資の見込みが、現地の確認とあわせて見られます。
- 借入と不動産借入の残高と返済の条件、土地・建物の所有と担保の関係、経営者の方の保証が確かめられます。
- 労務の状況勤務時間の管理、時間外の手当、寮や食事の提供などの条件が見られます。
譲渡の前に整えておきたいこと
- 月別の稼働・単価・売上と、予約の経路の内訳を示せるようにしておきます。
- 修繕の履歴と、今後に必要な設備の更新の時期・金額の目安をまとめます。
- 借入の一覧、担保と保証の内容、土地・建物の権利の関係を整理します。
- 旅館業の許可、温泉の利用の許可、旅行業の登録などの名義と内容を確かめます。
スキームと、許認可・契約の引継ぎ
旅館業の許可は、株式譲渡ではそのまま維持されます。事業譲渡では、事前に承認を受けることで営業者の地位を引き継げる制度があります。旅行業の登録は、事業譲渡では取り直しが必要となるのが通例で、営業保証金や、旅行業務取扱管理者の配置の要件も関わります。温泉の利用や飲食の提供の許可も、それぞれ手続きを確かめます。
借入が大きい場合は、金融機関との話し合いを含めて進め方を設計します。事業と不動産を分けて引き継ぐ形が適している場合もあります。個別の判断は、弁護士などの専門家にご確認ください。
関連する法令・判例(参考情報)
- 法令
旅館業法 第3条
旅館業を営もうとする者は、都道府県知事(保健所を設置する市・特別区では市長・区長)の許可を受けなければなりません。構造設備の基準、設置の場所、欠格事由により、許可されないことがあります。
- 法令
旅館業法 第3条の2
営業者が旅館業を譲渡する場合、譲渡人と譲受人がその譲渡・譲受けについて都道府県知事の承認を受けたときは、譲受人は営業者の地位を承継します(令和5年の改正で新設され、令和5年12月13日に施行されました)。
- 法令
旅館業法 第3条の3
営業者である法人の合併(営業者が存続する場合を除きます)または分割(旅館業を承継させる場合に限ります)について都道府県知事の承認を受けたときは、存続する法人・新設の法人・承継する法人は営業者の地位を承継します。
- 法令
旅行業法 第3条(登録)
旅行業または旅行業者代理業を営もうとする者は、観光庁長官の行う登録を受けなければなりません。
- 法令
旅行業法 第7条(営業保証金の供託)
旅行業者は、営業保証金を供託し、供託書の写しを添えて観光庁長官に届け出た後でなければ、事業を開始することができません。
- 法令
旅行業法 第11条の2(旅行業務取扱管理者の選任)
旅行業者等は、営業所ごとに1人以上の旅行業務取扱管理者を選任し、取引条件の明確性や旅行の安全などに関する管理・監督の事務を行わせなければなりません。選任した管理者の全員が欠けた(または欠格事由に該当した)営業所では、新たに選任するまで旅行業務に関する契約を締結することができません。
- 法令
旅行業法 第15条(事業の廃止等)
旅行業者等が事業を廃止したとき、事業の全部を譲渡したとき、分割により事業の全部を承継させたときは30日以内に届け出、法人が合併により消滅したときは役員であった者が届け出ます。旅行業法には事業譲渡・合併による登録の承継の規定がなく、譲り受ける者などは新たに登録が必要です(相続の場合だけ、死亡後60日以内に登録を申請すれば、その間は引き続き営業できます)。
法令は2026年10月17日時点の内容です。要旨は当社がまとめたもので、条文・判決の全文ではありません。個別の事案への当てはめは、弁護士・税理士などの専門家にご確認ください。表記の決まりは法令・判例の参考情報と凡例をご覧ください。
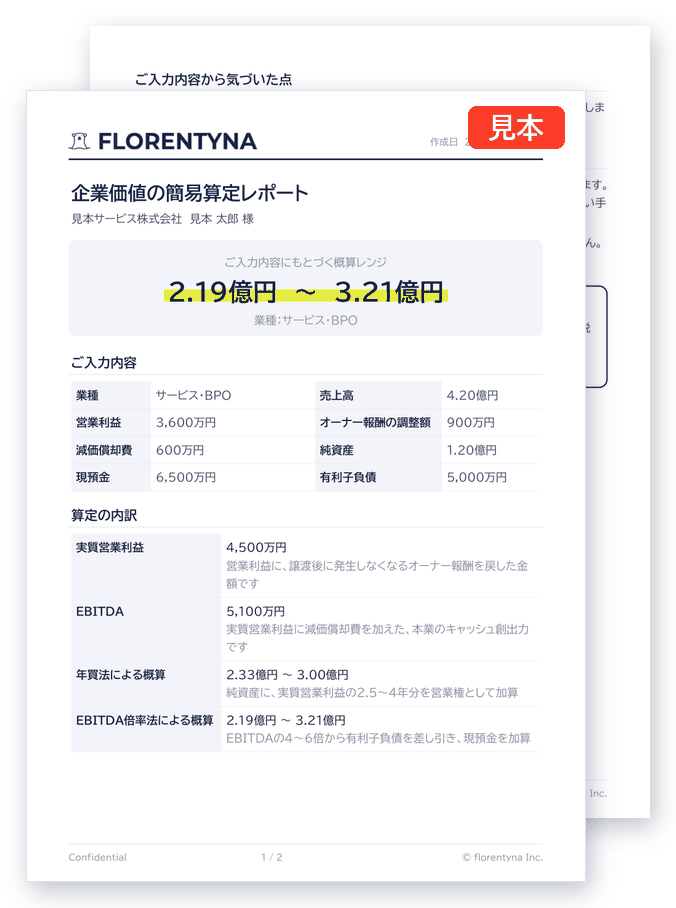
+評価の目安を知る
企業価値の簡易算定
決算書の数字をご入力いただくと、概算のレンジをその場でお出しします。簡易算定では、業種を10の区分からお選びいただきます。近い区分がない場合は「その他」をお選びください。業種に特有の事情は反映されませんので、目安としてご覧ください。
本算定は、確定的な企業価値評価ではなく、参考資料として簡易に算定した概算額でございます。正式な評価をご希望の場合は、公認会計士等の専門家にご相談いただけます。
関連するコラム
- 赤字でも売れる会社、黒字でも売れない会社決算書の数字だけで譲渡の可否は決まりません。買い手が評価するものと、評価を下げる要因を整理しました。
- 経営者保証は外せるのか。会社を譲渡するときの個人保証の扱い会社の株式を譲渡しても、借入の個人保証は自動的には外れません。譲渡にあわせて保証を外すための手順と、契約で確かめたい点を整理しました。
- 資金繰りが厳しい局面での、金融機関との向き合い方資金繰りに窮したとき、何を優先し、金融機関に何を示すべきか。早い段階で相談するほど選択肢が多く残ります。
関連する用語
よくあるご質問
ほかの業種
本ページは一般的な情報の提供を目的としたものであり、個別の事案に対する助言ではありません。許認可や契約の扱いは、会社ごとの状況によって異なりますので、実際のご判断にあたっては、所管の役所や専門家にご確認ください。
まずはお話をお聞かせください。
事業の承継、成長のための買収、業績の立て直し。どの段階のご相談でも承っております。検討を始めたばかりで、何から手をつけるべきか分からないという段階でも構いません。
初回のご相談は無償です。いただいた情報は秘密保持を徹底のうえ取り扱います。